Três vendas pagaram o lucro de 17,3 milhões do Braga
A SC Braga SAD fechou 2025/26 com 17,315 milhões de euros de resultado líquido e rendimentos globais acima dos 100 milhões pela primeira vez. Dos 115,682 milhões que entraram, 67,339 vieram de operações com direitos de atletas — sobretudo Roger Fernandes, Zalazar e Banza.
O SC Braga apresentou esta terça-feira as melhores contas da sua história, e a leitura honesta delas depende quase toda de uma pergunta: de onde veio o dinheiro.
A SAD fechou o exercício de 2025/26 com um resultado líquido de 17,315 milhões de euros, depois de um prejuízo de cerca de 11 milhões na época anterior. Os rendimentos globais passaram pela primeira vez a barreira dos 100 milhões, chegando a 115,682 milhões. O EBITDA, a 39,614 milhões, é o mais alto de sempre da sociedade. Os capitais próprios subiram para 86,33 milhões, também um recorde.
A parte que a manchete não conta
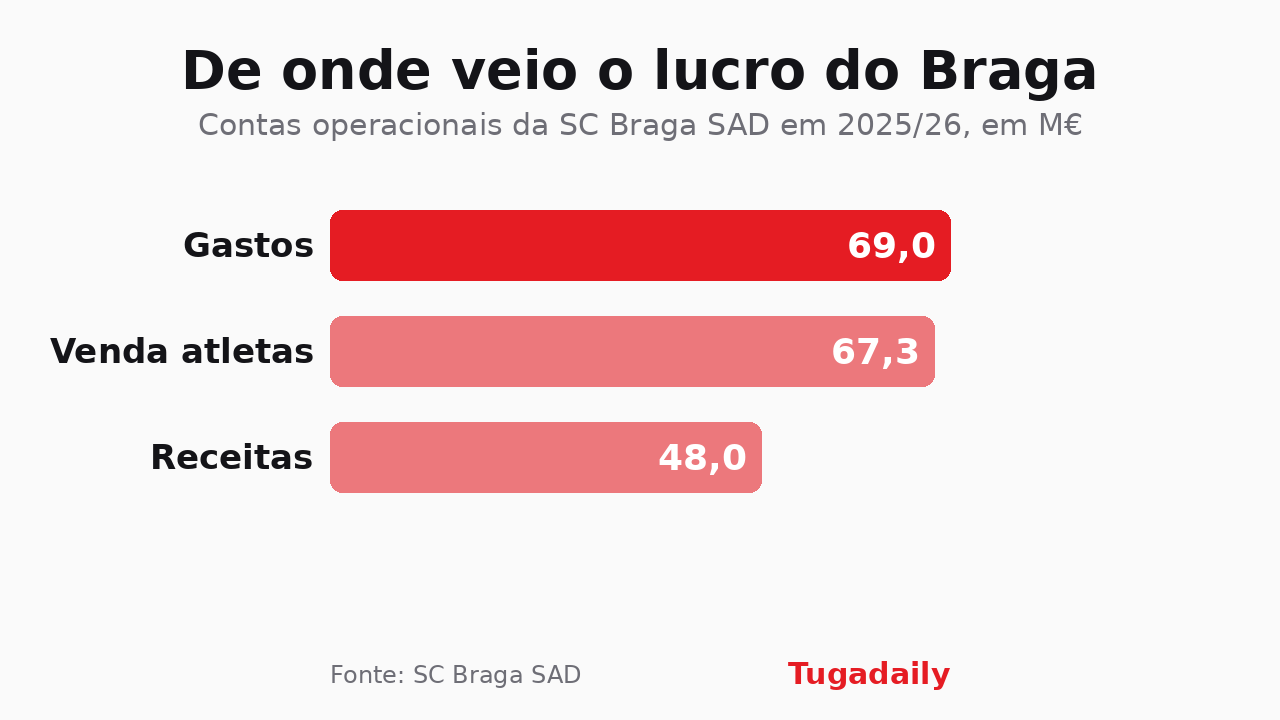
Dos 115,682 milhões de rendimentos, 67,339 milhões vieram de operações com direitos de atletas. São 58% do total, e a SAD identifica a origem: as vendas de Roger Fernandes, Rodrigo Zalazar e Simon Banza.
Os rendimentos operacionais, ou seja, tudo o resto — televisão, bilheteira, publicidade, prémios europeus — somaram 47,995 milhões. Os gastos ficaram em 69 milhões. Feita a subtração, o negócio de pôr uma equipa em campo custou mais do que rendeu, e a diferença foi coberta pelo mercado de transferências. Isto não é uma anomalia bracarense; é o modelo de praticamente todos os clubes portugueses que não se chamam Benfica, Porto ou Sporting. Mas convém ficar dito, porque um lucro de 17 milhões construído assim não se repete por decisão própria: repete-se se houver outra vez três jogadores a valorizar ao mesmo tempo.
O ativo cresceu, a folga não
Há um segundo detalhe que merece atenção. O ativo subiu de 169,7 para 230,3 milhões, mas o passivo também engordou, de 100,7 para 144 milhões. Resultado: apesar de os capitais próprios estarem no valor mais alto de sempre, a autonomia financeira caiu de 41% para 37%. A SAD enquadra o aumento num ciclo de investimento significativo no plantel e nas infraestruturas, o que é uma explicação razoável e não deixa de ser uma dívida maior.
Na estrutura acionista, o SC Braga mantém 36,99% do capital, a Qatar Sports Investments tem 29,60% e a Sundown Investments 17,04%. O resto está disperso.
A meia-final da Liga Europa que pesou decisivamente nas receitas operacionais veio de um percurso que começou bem antes, quando o Braga apanhou o Áustria Viena no playoff. A nota informativa do exercício anterior, com o prejuízo e os 41% de autonomia, está publicada pelo clube.
Por Vasco Almada
Gráfico: Tugadaily · Dados: SC Braga SAD